Ипотечный калькулятор, расчет аннуитентного платежа
Подавляющее большинство жителей хоть раз, но брали кредит. И многие ипотеку. Кто-то ещё думает, кто-то рассчитывает силы, кто-то идёт на это уже не первый раз.
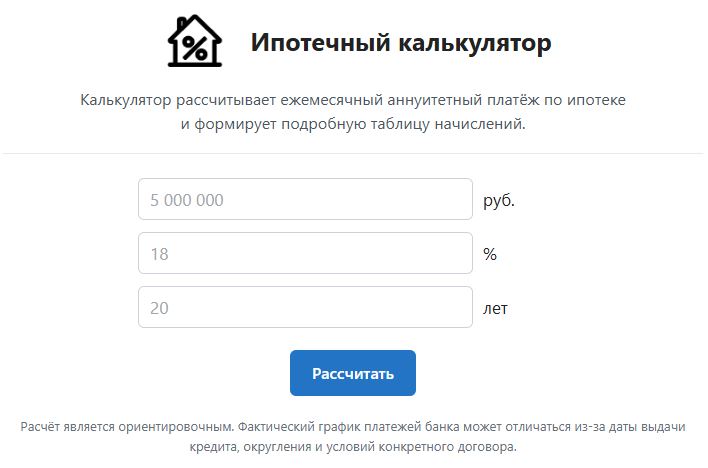
Подготовил вам Ипотечный калькулятор, который рассчитает ежемесячный платеж и наглядно покажет сколько вы переплатите и в какой месяц.
Ипотечный калькулятор Открыть
Поясню что такое аннуитентный платеж, из чего состоит и почему может незначительно отличаться от сумм, представляемых банками.
Аннуитетный платёж — это способ погашения кредита, при котором размер регулярного платежа на протяжении всего срока займа остаётся примерно одинаковым. Каждый платёж состоит из двух частей: процентов за пользование кредитом и погашения основного долга (тела кредита).
Наш калькулятор позволяет самостоятельно рассчитать ориентировочный ежемесячный платёж по ипотеке, если известны три параметра:
- сумма займа;
- процентная ставка;
- срок займа.
После расчёта калькулятор показывает не только размер ежемесячного платежа, но и подробный график погашения.
Как рассчитывается аннуитетный платёж
Размер ежемесячного платежа рассчитывается по формуле:
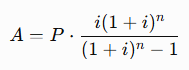
где:
- A — размер ежемесячного платежа;
- P — первоначальная сумма займа;
- i — месячная процентная ставка;
- n — количество платежей за весь срок кредита.
Например, если сумма займа составляет 5 000 000 рублей, ставка — 18% годовых, а срок — 20 лет, месячная ставка определяется как 18% / 12, а количество платежей составляет 20 × 12 = 240 месяцев.
После подстановки этих значений в формулу можно определить размер ежемесячного аннуитетного платежа.
Что показывает таблица начислений
После расчёта можно открыть таблицу начислений. Для каждого месяца в ней указаны:
- номер платежа;
- общая сумма платежа;
- сумма процентов;
- сумма, направленная на погашение основного долга;
- остаток задолженности после платежа.
Это позволяет увидеть, как меняется структура платежа на протяжении всего срока кредита.
В начале кредита значительная часть ежемесячного платежа приходится на проценты. По мере погашения задолженности сумма начисляемых процентов уменьшается, а всё большая часть платежа направляется на погашение основного долга.
Почему расчёт калькулятора может отличаться от расчёта банка
Полученная с помощью калькулятора сумма является ориентировочной. Она может отличаться от суммы, которую рассчитывает банк, даже если указаны те же сумма кредита, процентная ставка и срок.
Причин может быть несколько.
Дата выдачи кредита
Банк может рассчитывать первый и последующие платежи с учётом конкретных дат выдачи кредита и платежей. Первый период может отличаться по продолжительности от обычного месяца.
Наш калькулятор использует стандартную модель с одинаковыми расчётными месяцами.
Правила округления
При расчёте процентов используются денежные значения с точностью до копеек. Разные системы могут по-разному выполнять округление процентов, основного долга и итогового платежа.
Небольшая разница в одном месяце может постепенно накапливаться и привести к отличию итоговой суммы на несколько рублей или копеек.
Особенности банковского расчёта
Банк может использовать собственные правила расчёта процентов, установленные кредитным договором. В частности, расчёт может зависеть от фактического количества дней в расчётном периоде.
Кроме того, в реальном кредитном договоре могут присутствовать условия, которые не учитываются в простой математической модели аннуитетного платежа.
Дополнительные платежи
Наш калькулятор рассчитывает именно основной кредит и проценты по нему. Он не учитывает страховку, комиссии, дополнительные услуги и другие платежи, если они предусмотрены условиями конкретного банка.
Поэтому итоговая сумма расходов заёмщика может быть выше рассчитанной суммы.
Для чего нужен калькулятор
Калькулятор удобно использовать для предварительной оценки кредита и сравнения разных вариантов.
Например, можно быстро посмотреть, как изменится ежемесячный платёж при:
- увеличении или уменьшении суммы займа;
- изменении процентной ставки;
- увеличении или сокращении срока кредита.
При этом рассчитанная сумма не является официальным предложением банка и не заменяет график платежей, предоставленный кредитной организацией.
Для точного расчёта следует использовать условия конкретного кредитного договора и официальный график платежей банка.
Чтобы не потерять её, добавьте в Закладки или Избранное своего браузера.
Так же можно поделиться с друзьями и знакомыми, с теми, кому может понадобиться помощь в составлении пропорции.
